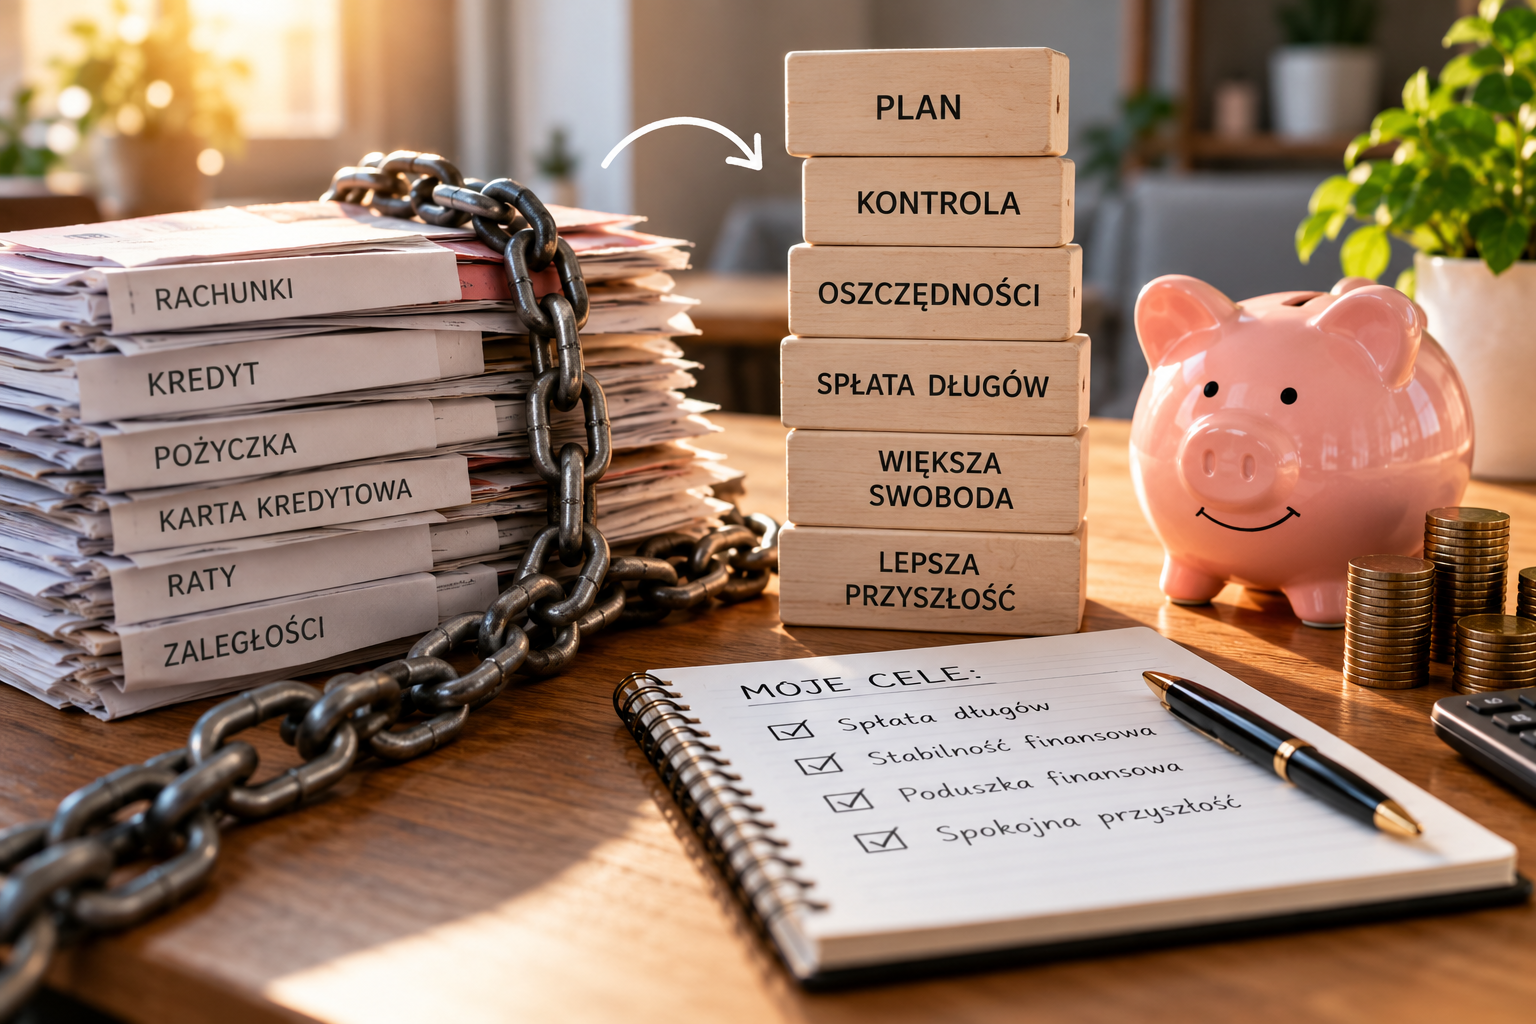
Zadłużenie może być źródłem stresu i niepewności. Raty kredytów, limity na kartach, zakupy na raty oraz inne zobowiązania potrafią mocno obciążyć domowy budżet. Kiedy coraz większa część dochodów przeznaczana jest na spłatę długów, trudno jednocześnie oszczędzać i planować przyszłość.
Dobra wiadomość jest taka, że uporządkowanie finansów można rozpocząć od niewielkich kroków. Najważniejsze to poznać swoją sytuację, ustalić priorytety i przygotować realistyczny plan spłaty zobowiązań.
W tym artykule poznasz 10 kroków, które pomogą Ci lepiej zarządzać zadłużeniem, ograniczyć ryzyko dalszych problemów finansowych i stopniowo odzyskać kontrolę nad własnymi pieniędzmi.
Dlaczego warto jak najszybciej uporządkować swoje długi?
Zadłużenie samo w sobie nie zawsze oznacza problem finansowy. Kredyt hipoteczny czy inne zobowiązanie może być częścią świadomie zaplanowanych finansów. Trudności pojawiają się wtedy, gdy miesięczne raty stają się zbyt wysokie w stosunku do dochodów, pojawiają się opóźnienia w płatnościach lub do spłaty jednego długu potrzebne jest zaciąganie kolejnego.
Nieuporządkowane zobowiązania mogą prowadzić do dodatkowych kosztów, narastających odsetek i coraz większego stresu. Dlatego warto jak najwcześniej sprawdzić, ile dokładnie wynosi zadłużenie i jakie działania można podjąć, aby nad nim zapanować.
Jak wyjść z długów? 10 kroków, które pomogą Ci odzyskać kontrolę
1. Spisz wszystkie swoje zobowiązania
Pierwszym krokiem jest zebranie informacji o wszystkich długach. Zapisz kwoty pozostałe do spłaty, wysokość rat, oprocentowanie, terminy płatności i ewentualne zaległości.
Uwzględnij kredyty, pożyczki, zadłużenie na kartach kredytowych, zakupy ratalne oraz inne zobowiązania.
Dzięki temu zobaczysz pełny obraz swojej sytuacji. Zamiast opierać się na przypuszczeniach, będziesz mieć konkretne dane, na podstawie których można przygotować plan działania.
2. Przygotuj realistyczny budżet domowy
Aby skutecznie spłacać długi, musisz wiedzieć, ile pieniędzy pozostaje Ci po opłaceniu podstawowych wydatków.
Zapisz miesięczne dochody, koszty mieszkania, żywności, transportu, rachunków i innych niezbędnych potrzeb. Następnie sprawdź, jaka kwota może zostać przeznaczona na spłatę zobowiązań.
Nie twórz planu, który wymaga rezygnacji z podstawowych potrzeb. Zbyt restrykcyjny budżet może być trudny do utrzymania, dlatego lepiej ustalić kwotę, którą rzeczywiście jesteś w stanie przeznaczać na spłatę zadłużenia.
3. Ustal priorytety spłaty
Jeśli masz kilka zobowiązań, zastanów się, które z nich wymagają największej uwagi. W pierwszej kolejności zadbaj o podstawowe potrzeby życiowe i zobowiązania, których niespłacenie może powodować poważne konsekwencje.
Następnie przeanalizuj warunki poszczególnych długów, w tym oprocentowanie, opłaty i ewentualne zaległości.
Jedną z popularnych metod jest spłacanie w pierwszej kolejności długu o najwyższym oprocentowaniu, przy jednoczesnym regulowaniu wymaganych płatności pozostałych zobowiązań. Może to ograniczyć całkowity koszt odsetek.
Alternatywą jest metoda najmniejszego długu, która polega na szybszym spłaceniu najmniejszego zobowiązania. Uzyskany w ten sposób postęp może zwiększyć motywację do dalszego działania.
4. Ogranicz niepotrzebne wydatki
Przyjrzyj się wydatkom, które nie są niezbędne. Mogą to być nieużywane subskrypcje, częste zamawianie jedzenia, impulsywne zakupy lub inne koszty, które można zmniejszyć bez pogorszenia podstawowych warunków życia.
Nie chodzi o to, aby rezygnować ze wszystkiego, ale aby świadomie zdecydować, które wydatki można tymczasowo ograniczyć.
Nawet niewielkie oszczędności mogą pomóc zwiększyć kwotę przeznaczaną na spłatę zobowiązań.
5. Unikaj zaciągania kolejnych zobowiązań
Jednym z największych zagrożeń jest zaciąganie nowych pożyczek w celu spłaty bieżących rat bez dokładnej analizy całkowitych kosztów.
Takie działanie może chwilowo poprawić płynność finansową, ale również zwiększyć całkowite zadłużenie.
Zanim podejmiesz decyzję o kolejnym zobowiązaniu, sprawdź wszystkie koszty, oprocentowanie, opłaty i całkowitą kwotę do spłaty. Jeśli masz problemy z regulowaniem rat, warto najpierw skontaktować się z wierzycielem i sprawdzić dostępne rozwiązania.
6. Skontaktuj się z wierzycielem, jeśli nie możesz zapłacić raty
Jeśli przewidujesz trudności ze spłatą, nie czekaj, aż zaległości będą narastać. Skontaktuj się z bankiem, firmą pożyczkową lub innym wierzycielem i przedstaw swoją sytuację.
W zależności od warunków umowy i decyzji wierzyciela możliwe może być ustalenie nowego harmonogramu spłat lub rozważenie innych rozwiązań.
Pamiętaj, aby dokładnie sprawdzić, czy proponowana zmiana nie zwiększy znacząco całkowitego kosztu zadłużenia.
7. Rozważ dodatkowe źródło dochodu
Jeśli mimo ograniczenia wydatków nadal brakuje pieniędzy na spłatę zobowiązań, warto rozważyć zwiększenie dochodów.
Możliwości obejmują dodatkowe zlecenia, pracę dorywczą, wykorzystanie posiadanych umiejętności lub sprzedaż niepotrzebnych przedmiotów.
Nie każda opcja będzie odpowiednia dla każdej osoby, dlatego wybierz rozwiązanie, które odpowiada Twoim możliwościom czasowym i zdrowotnym oraz nie wymaga ponoszenia nieproporcjonalnie wysokich kosztów.
8. Zbuduj niewielką rezerwę na nagłe wydatki
Podczas spłacania długów warto, w miarę możliwości, zachować niewielką rezerwę na nieprzewidziane wydatki. Awaria sprzętu, pilna naprawa samochodu lub inny konieczny koszt mogą utrudnić realizację planu.
Wysokość takiej rezerwy powinna zależeć od Twojej sytuacji. Jeśli masz poważne zaległości, priorytety mogą być inne niż w przypadku osoby, która regularnie spłaca zobowiązania.
Najważniejsze, aby nie zaniedbywać podstawowych potrzeb i nie podejmować decyzji, które zwiększą ryzyko dalszego zadłużenia.
9. Regularnie kontroluj postępy
Raz w miesiącu sprawdź, jak zmieniła się wysokość Twojego zadłużenia. Zapisuj spłacone kwoty i aktualizuj plan finansowy.
Jeśli Twoje dochody lub wydatki się zmienią, dostosuj plan do nowej sytuacji. Nie traktuj pojedynczego gorszego miesiąca jako porażki. Liczy się konsekwentne podejmowanie rozsądnych decyzji.
10. Poszukaj bezpłatnej pomocy, jeśli sytuacja jest trudna
Jeżeli nie jesteś w stanie spłacać zobowiązań, otrzymujesz wezwania do zapłaty lub nie rozumiesz dokumentów związanych z zadłużeniem, warto skorzystać z pomocy specjalisty.
W Polsce można szukać wsparcia między innymi w punktach nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego. W przypadku poważnych problemów finansowych warto również dokładnie przeanalizować otrzymane pisma i nie ignorować terminów wskazanych w dokumentach.
Im wcześniej podejmiesz działanie, tym większa szansa na znalezienie rozwiązania odpowiedniego do Twojej sytuacji.
Jaką metodę spłaty długów wybrać?
Wybór metody zależy od rodzaju zobowiązań, ich kosztów oraz Twojej sytuacji finansowej.
Metoda najwyższego oprocentowania polega na kierowaniu dodatkowych środków na dług, który generuje największe koszty odsetkowe. Może być korzystna pod względem finansowym, jeśli pozostałe zobowiązania są regularnie obsługiwane.
Metoda najmniejszego długu koncentruje się na szybszym zamknięciu najmniejszego zobowiązania. Dla niektórych osób widoczne postępy stanowią ważną motywację.
Niezależnie od wybranej metody warto znać całkowity koszt każdego długu i pamiętać, że zaległe płatności mogą wymagać odrębnego potraktowania.
Jak uniknąć ponownego zadłużenia?
Spłata długów to ważny etap, ale równie istotne jest ograniczenie ryzyka powrotu do wcześniejszych problemów.
Pomaga w tym regularne prowadzenie budżetu domowego, planowanie większych wydatków oraz kontrolowanie zobowiązań. Warto także stopniowo budować oszczędności na nagłe sytuacje i unikać zakupów finansowanych kredytem, jeśli ich koszt przekracza Twoje możliwości.
Przed podjęciem decyzji finansowej zastanów się, czy będziesz w stanie regulować związane z nią płatności także wtedy, gdy Twoje dochody się zmniejszą lub pojawią się dodatkowe wydatki.
Podsumowanie – odzyskaj kontrolę nad swoimi finansami
Wyjście z długów wymaga czasu, planowania i konsekwencji, ale uporządkowanie sytuacji finansowej można rozpocząć od prostych działań.
Spisz wszystkie zobowiązania, przygotuj budżet domowy, ustal priorytety i sprawdź, jaką kwotę możesz realnie przeznaczać na spłatę. Jeśli pojawiają się trudności, skontaktuj się z wierzycielem i rozważ skorzystanie z profesjonalnej pomocy.
Nie musisz rozwiązać wszystkich problemów w ciągu jednego dnia. Każdy świadomy krok, który pomaga ograniczyć koszty i uporządkować zobowiązania, może przybliżyć Cię do większej stabilności finansowej.
Zacznij od poznania swojej sytuacji, przygotuj plan i podejmuj decyzje dopasowane do własnych możliwości. To pierwszy krok do odzyskania kontroli nad pieniędzmi i spokojniejszego planowania przyszłości.