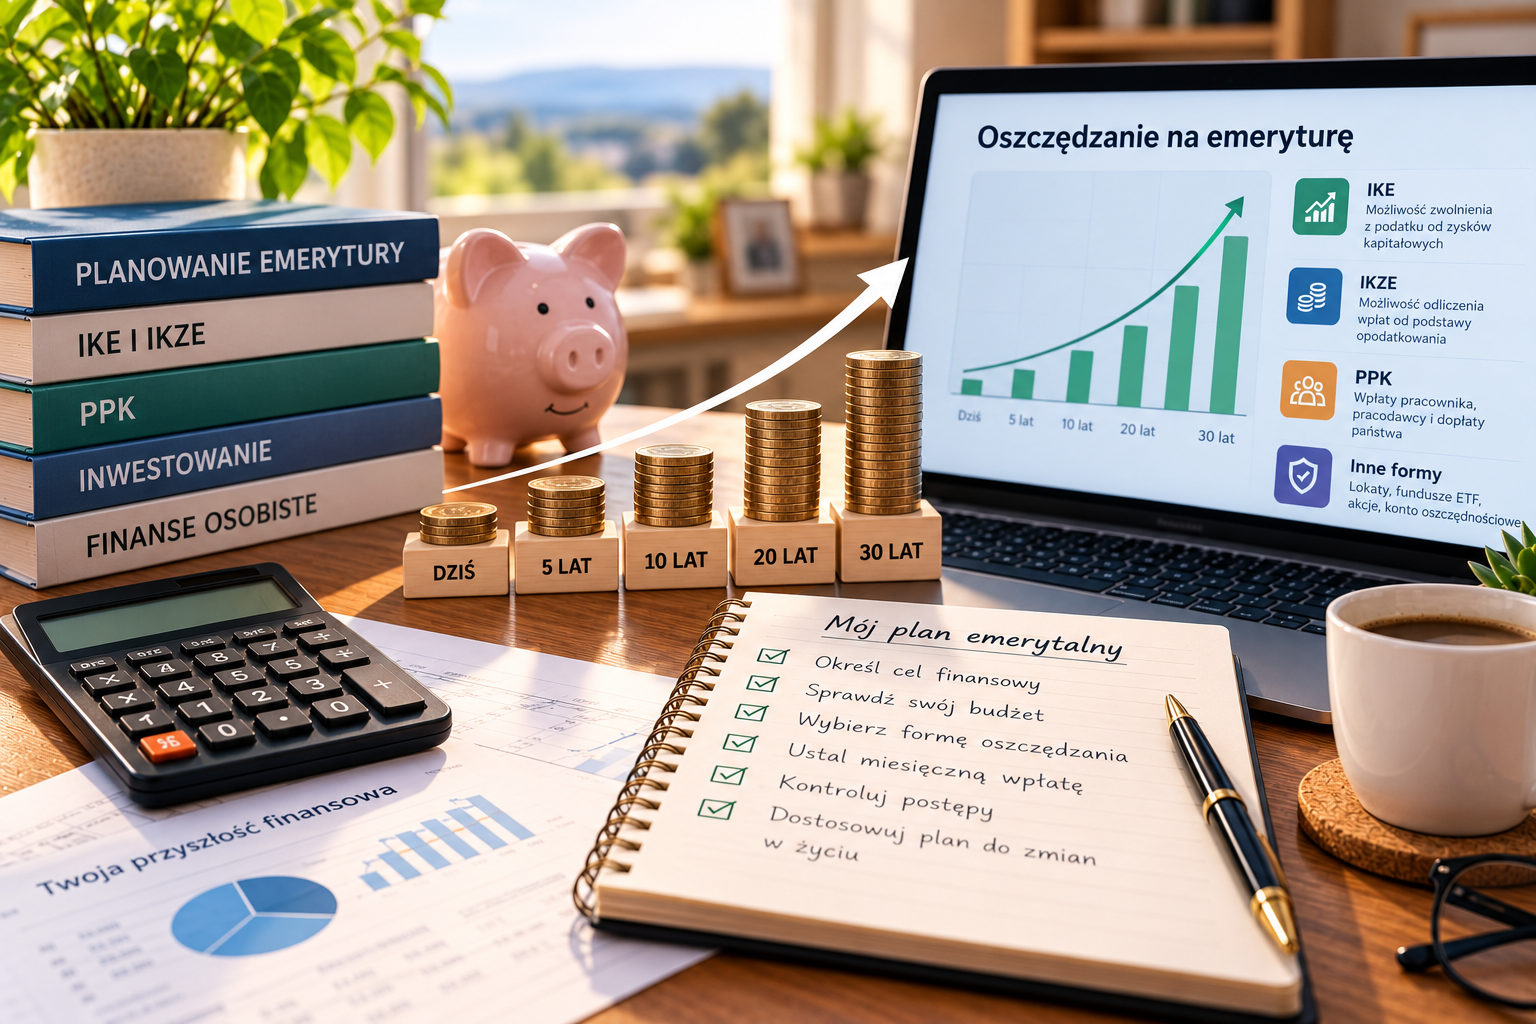
Emerytura wydaje się odległym etapem życia, szczególnie osobom, które dopiero rozpoczynają karierę zawodową. Warto jednak pomyśleć o niej wcześniej, ponieważ regularne odkładanie pieniędzy może z czasem pomóc zbudować dodatkowe zabezpieczenie finansowe.
Samo świadczenie z systemu publicznego może nie wystarczyć do utrzymania dotychczasowego poziomu życia. Dlatego coraz większe znaczenie ma samodzielne planowanie przyszłości, poznawanie dostępnych form oszczędzania i świadome zarządzanie własnymi pieniędzmi.
Jak zacząć oszczędzać na emeryturę? Ile warto odkładać każdego miesiąca? Czym różnią się IKE i IKZE oraz jakie błędy mogą utrudnić budowanie kapitału? W tym artykule znajdziesz praktyczne wskazówki, które pomogą Ci przygotować plan długoterminowego oszczędzania.
Dlaczego warto wcześniej pomyśleć o emeryturze?
Planowanie emerytury pozwala stopniowo przygotować się na okres, w którym dochody z pracy mogą być niższe lub przestaną być głównym źródłem utrzymania.
Im wcześniej rozpoczniesz oszczędzanie, tym więcej czasu będziesz mieć na regularne wpłaty i ewentualne pomnażanie zgromadzonego kapitału. Nie oznacza to, że osoby rozpoczynające później nie mogą poprawić swojej sytuacji. W takim przypadku szczególnie ważne stają się realistyczny plan i konsekwencja.
Dodatkowe oszczędności mogą pomóc w pokrywaniu codziennych wydatków, finansowaniu leczenia, podróżach lub realizacji zainteresowań na emeryturze.
Ile pieniędzy warto odkładać na emeryturę?
Nie istnieje jedna kwota odpowiednia dla każdego. Wysokość oszczędności powinna zależeć od dochodów, wieku, planowanego terminu zakończenia pracy, przyszłych wydatków i oczekiwanego standardu życia.
Dobrym punktem wyjścia jest przeanalizowanie miesięcznego budżetu i ustalenie kwoty, którą można regularnie odkładać bez zaniedbywania bieżących potrzeb.
Zacznij od niewielkiej kwoty
Jeżeli dopiero rozpoczynasz oszczędzanie, nie musisz od razu przeznaczać na ten cel dużej części wynagrodzenia. Możesz zacząć od 50, 100 lub 200 zł miesięcznie, a następnie zwiększać wpłaty wraz ze wzrostem dochodów.
Najważniejsze jest wypracowanie nawyku, który można utrzymać przez dłuższy czas.
Przykład regularnego oszczędzania
Załóżmy, że odkładasz 200 zł miesięcznie. Bez uwzględniania odsetek, zysków, opłat i inflacji zgromadzisz:
| Okres oszczędzania | Suma wpłat |
| 5 lat | 12 000 zł |
| 10 lat | 24 000 zł |
| 20 lat | 48 000 zł |
| 30 lat | 72 000 zł |
To pokazuje, jak dużą rolę odgrywa regularność. Ewentualne zyski z inwestowania mogą zwiększyć wartość kapitału, ale nie są gwarantowane. Wartość inwestycji może również spadać.
Jakie są sposoby oszczędzania na emeryturę?
Istnieje kilka sposobów budowania dodatkowego kapitału na przyszłość. Różnią się one dostępnością pieniędzy, ryzykiem, opodatkowaniem i zasadami korzystania ze zgromadzonych środków.
1. Zwykłe konto oszczędnościowe
Konto oszczędnościowe może być dobrym miejscem do przechowywania pieniędzy, które chcesz mieć stosunkowo łatwo dostępne.
Jego zaletą jest prostota i możliwość regularnego dopłacania środków. Oprocentowanie może się jednak zmieniać, a inflacja może ograniczać siłę nabywczą zgromadzonych pieniędzy.
Konto oszczędnościowe może być przydatne na początkowym etapie budowania rezerwy finansowej. Przy długoterminowym planowaniu emerytury warto również poznać inne dostępne rozwiązania.
2. Lokaty bankowe
Lokata polega na zdeponowaniu pieniędzy w banku na określony czas. W zamian bank wypłaca odsetki zgodnie z warunkami umowy.
Lokaty mogą być przydatne dla osób, które preferują przewidywalne zasady oszczędzania. Trzeba jednak sprawdzić oprocentowanie, czas trwania umowy i konsekwencje wcześniejszego wycofania środków.
W przypadku wieloletniego oszczędzania warto pamiętać, że odnawiane lokaty mogą oferować różne oprocentowanie w kolejnych okresach.
3. IKE, czyli Indywidualne Konto Emerytalne
IKE to forma dobrowolnego oszczędzania na przyszłość, która pozwala korzystać z preferencji podatkowych po spełnieniu określonych warunków.
Na IKE można gromadzić środki w ramach różnych dostępnych form inwestowania, zależnie od instytucji prowadzącej konto. Może to być między innymi rachunek maklerski, fundusze inwestycyjne lub określone produkty oszczędnościowe.
Jedną z głównych zalet IKE jest możliwość uniknięcia podatku od zysków kapitałowych przy wypłacie spełniającej ustawowe warunki. Preferencja ta nie oznacza jednak gwarancji zysku ani ochrony przed ryzykiem inwestycyjnym.
Przed otwarciem konta warto porównać opłaty, dostępne instrumenty i warunki wypłaty środków.
4. IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego
IKZE to kolejna forma dobrowolnego oszczędzania emerytalnego. Jedną z jego charakterystycznych cech jest możliwość skorzystania z odliczenia wpłat od podstawy opodatkowania na zasadach określonych w przepisach.
Przy wypłacie spełniającej warunki ustawowe obowiązuje zryczałtowany podatek dochodowy według przewidzianej stawki. Wcześniejszy zwrot środków może mieć inne konsekwencje podatkowe.
IKE i IKZE różnią się zasadami opodatkowania, dlatego wybór powinien uwzględniać Twoją sytuację podatkową, planowany czas oszczędzania i oczekiwany sposób wypłaty.
5. PPK, czyli Pracownicze Plany Kapitałowe
PPK to program długoterminowego oszczędzania, w którym uczestniczą pracownik, pracodawca i państwo poprzez określone dopłaty.
Wpłaty pracownika są uzupełniane wpłatami pracodawcy oraz dopłatami państwa na zasadach przewidzianych w przepisach. Dzięki temu PPK może stanowić dodatkowe źródło kapitału na przyszłość.
Środki są inwestowane, więc ich wartość może się zmieniać. Przed podjęciem decyzji o rezygnacji z uczestnictwa warto dokładnie poznać zasady programu oraz konsekwencje finansowe i podatkowe poszczególnych sposobów wypłaty.
6. Inwestowanie długoterminowe
Niektóre osoby decydują się na budowanie kapitału poprzez inwestowanie, na przykład w fundusze ETF, akcje lub obligacje.
Takie podejście może być rozważane przy długim horyzoncie czasowym, ale wymaga zrozumienia ryzyka. Wartość inwestycji może wzrastać i spadać, a wyniki osiągnięte w przeszłości nie gwarantują podobnych rezultatów w przyszłości.
Przed inwestowaniem należy określić własną tolerancję ryzyka, porównać koszty i rozważyć dywersyfikację portfela.
IKE czy IKZE – co wybrać?
IKE i IKZE są przeznaczone do dobrowolnego oszczędzania długoterminowego, ale różnią się sposobem rozliczania podatków.
| Cecha | IKE | IKZE |
| Preferencja podatkowa | Możliwość zwolnienia z podatku od zysków kapitałowych przy spełnieniu warunków wypłaty | Możliwość odliczenia wpłat od podstawy opodatkowania |
| Opodatkowanie kwalifikowanej wypłaty | Co do zasady bez podatku od zysków kapitałowych | Co do zasady 10% zryczałtowanego podatku |
| Wcześniejszy dostęp do środków | Możliwy zwrot, ale mogą wystąpić konsekwencje podatkowe | Zwrot zasadniczo rozliczany jako przychód opodatkowany według właściwych zasad |
| Limity wpłat | Roczny limit określany przepisami | Osobny roczny limit określany przepisami |
| Ryzyko inwestycyjne | Zależne od wybranej formy oszczędzania | Zależne od wybranej formy oszczędzania |
Limity wpłat zmieniają się w kolejnych latach. Przed założeniem konta warto sprawdzić aktualne wartości oraz szczegółowe warunki wypłaty w danym roku.
Nie ma jednego rozwiązania najlepszego dla wszystkich. IKE może być atrakcyjne dla osób, które chcą korzystać z preferencji przy wypłacie, natomiast IKZE może być interesujące dla osób, które mogą wykorzystać odliczenie podatkowe. Ostateczny wybór zależy od indywidualnej sytuacji.
Czym jest procent składany i jak może pomóc w oszczędzaniu?
Procent składany polega na tym, że odsetki lub zyski pozostawione w inwestycji mogą w kolejnych okresach również generować zyski. W długim terminie efekt ten może zwiększyć wartość zgromadzonego kapitału.
Jego działanie zależy jednak od osiąganych wyników. Nie należy zakładać stałej stopy zwrotu w przypadku inwestycji rynkowych, ponieważ wyniki mogą być zmienne, a niektóre okresy mogą przynosić straty.
Najważniejsze jest połączenie regularnych wpłat, odpowiedniego horyzontu czasowego i rozsądnego podejścia do ryzyka.
Jakie błędy popełnia się podczas oszczędzania na emeryturę?
Odkładanie decyzji na później
Im później rozpoczniesz oszczędzanie, tym mniej czasu pozostanie na gromadzenie kapitału. Nawet jeśli nie możesz obecnie odkładać dużych kwot, warto poznać dostępne możliwości i przygotować realistyczny plan.
Brak regularności
Nieregularne wpłaty mogą utrudniać realizację długoterminowego celu. Pomocne może być ustawienie stałego przelewu po otrzymaniu wynagrodzenia.
Ignorowanie kosztów
Opłaty za prowadzenie konta, zarządzanie funduszami czy transakcje mogą zmniejszać końcowy wynik. Przed wyborem produktu porównaj wszystkie istotne koszty.
Podejmowanie nadmiernego ryzyka
Obietnice szybkich zysków mogą prowadzić do decyzji, które nie odpowiadają Twojej sytuacji finansowej. Nie warto inwestować całego kapitału w jeden instrument ani korzystać z produktów, których działania nie rozumiesz.
Brak aktualizacji planu
Dochody, wydatki i plany życiowe zmieniają się z czasem. Dlatego warto przynajmniej raz w roku sprawdzić, czy wysokość oszczędności i wybrana strategia nadal odpowiadają Twoim potrzebom.
Jak stworzyć własny plan emerytalny krok po kroku?
Planowanie emerytury nie musi być skomplikowane. Możesz zacząć od kilku podstawowych działań:
- Oceń swoją sytuację finansową. Sprawdź dochody, wydatki, oszczędności i zobowiązania.
- Określ cel. Zastanów się, jaki dodatkowy kapitał chciałbyś zgromadzić i kiedy może być potrzebny.
- Ustal miesięczną wpłatę. Wybierz kwotę, którą możesz regularnie odkładać.
- Poznaj dostępne rozwiązania. Porównaj konto oszczędnościowe, IKE, IKZE, PPK i inne możliwości.
- Sprawdź koszty i ryzyko. Upewnij się, że rozumiesz zasady działania wybranego produktu.
- Kontroluj postępy. Regularnie sprawdzaj zgromadzony kapitał i aktualizuj plan.
Nie musisz od razu wybierać skomplikowanych produktów. Najważniejsze jest rozpoczęcie świadomego planowania i dopasowanie kolejnych kroków do własnych możliwości.
Podsumowanie – zadbaj o swoją przyszłość finansową już dziś
Oszczędzanie na emeryturę to proces, który warto rozpocząć możliwie wcześnie, ale nigdy nie jest za późno, aby uporządkować swoje plany finansowe.
Regularne wpłaty, odpowiednio dobrane produkty i kontrolowanie kosztów mogą pomóc w budowaniu dodatkowego kapitału. Przed podjęciem decyzji warto poznać zasady działania IKE, IKZE i PPK oraz pamiętać, że inwestowanie wiąże się z ryzykiem.
Nie musisz od razu odkładać dużych kwot ani znać wszystkich produktów finansowych. Zacznij od oceny swojej sytuacji, wyznacz realistyczny cel i konsekwentnie realizuj plan.
Twoja przyszłość finansowa zależy między innymi od decyzji podejmowanych dzisiaj. Nawet niewielkie, regularne kroki mogą pomóc Ci lepiej przygotować się na emeryturę.