Zarządzanie pieniędzmi nie musi być trudne ani stresujące. Niezależnie od tego, ile zarabiasz, odpowiednie planowanie wydatków i regularne oszczędzanie mogą pomóc Ci osiągnąć większą stabilność finansową. Jednym z najważniejszych narzędzi, które ułatwiają kontrolowanie pieniędzy, jest budżet domowy.
W tym artykule dowiesz się, czym jest budżet domowy, jak go stworzyć krok po kroku, jak ograniczyć niepotrzebne wydatki i jak budować oszczędności bez rezygnowania ze wszystkich przyjemności.
Czym jest budżet domowy i dlaczego warto go prowadzić?
Budżet domowy to zestawienie wszystkich dochodów i wydatków w określonym czasie, najczęściej w ciągu miesiąca. Pozwala sprawdzić, ile pieniędzy wpływa na nasze konto, na co je przeznaczamy i jaka kwota pozostaje nam do dyspozycji.
Prowadzenie budżetu pomaga podejmować bardziej świadome decyzje finansowe. Dzięki niemu łatwiej zaplanować codzienne zakupy, opłacić rachunki, przygotować się na większe wydatki i regularnie odkładać pieniądze na przyszłość.
Do najważniejszych korzyści prowadzenia budżetu domowego należą:
- lepsza kontrola nad wydatkami;
- możliwość regularnego oszczędzania;
- ograniczenie impulsywnych zakupów;
- łatwiejsze planowanie większych celów finansowych;
- większe bezpieczeństwo w przypadku nieprzewidzianych wydatków.
Warto pamiętać, że dobry budżet nie musi być skomplikowany. Najważniejsze, aby był dopasowany do Twoich potrzeb i uwzględniał rzeczywiste dochody oraz wydatki.
Jak stworzyć budżet domowy krok po kroku?
Przygotowanie budżetu domowego można rozpocząć bez specjalistycznych narzędzi. Wystarczy kartka papieru, arkusz kalkulacyjny lub aplikacja do zarządzania finansami osobistymi. Najważniejsza jest systematyczność i regularne aktualizowanie zapisanych informacji.
1. Oblicz miesięczne dochody
Pierwszym krokiem jest ustalenie, ile pieniędzy masz do dyspozycji każdego miesiąca. Uwzględnij wynagrodzenie netto, czyli kwotę otrzymywaną po potrąceniach, a także inne źródła dochodu, jeśli regularnie je otrzymujesz.
Jeżeli Twoje zarobki są nieregularne, planuj wydatki na podstawie ostrożnego oszacowania dochodów. Dzięki temu łatwiej unikniesz sytuacji, w której wydajesz więcej, niż możesz sobie pozwolić.
2. Zapisz wszystkie wydatki
Kolejnym krokiem jest zebranie informacji o tym, na co wydajesz pieniądze. Najlepiej podzielić wydatki na trzy podstawowe kategorie.
Wydatki stałe obejmują między innymi czynsz, raty kredytów, rachunki za media, internet i ubezpieczenia.
Wydatki zmienne to przede wszystkim żywność, transport, paliwo, ubrania, rozrywka i jedzenie poza domem.
Wydatki nieregularne obejmują takie koszty jak naprawa samochodu, prezenty, wakacje czy sezonowe opłaty.
Uwzględnienie wszystkich kategorii pozwala dokładniej ocenić sytuację finansową. Szczególnie ważne jest planowanie wydatków nieregularnych, ponieważ często mogą one znacząco obciążyć miesięczny budżet.
3. Porównaj dochody z wydatkami
Po zebraniu wszystkich danych oblicz różnicę między dochodami a wydatkami. Jeżeli zarabiasz więcej, niż wydajesz, możesz przeznaczyć pozostałą kwotę na oszczędności lub realizację konkretnych celów.
Jeżeli wydatki przekraczają dochody, sprawdź, które koszty można ograniczyć. Nie zawsze konieczne jest rezygnowanie ze wszystkich przyjemności. Czasami wystarczy zmniejszyć częstotliwość niektórych zakupów, zrezygnować z nieużywanych subskrypcji lub lepiej zaplanować codzienne wydatki.
Zasada 50/30/20 – prosty sposób na zarządzanie pieniędzmi
Jedną z popularnych metod planowania finansów osobistych jest zasada 50/30/20. Polega ona na podziale miesięcznego dochodu netto na trzy kategorie: potrzeby, przyjemności oraz oszczędności i cele finansowe.
50% dochodu na podstawowe potrzeby
Około połowy dochodu można przeznaczyć na najważniejsze wydatki, takie jak mieszkanie, rachunki, żywność, transport i inne niezbędne koszty utrzymania.
30% dochodu na przyjemności
Ta część budżetu obejmuje wydatki związane z rozrywką, hobby, restauracjami, wyjazdami i zakupami, które nie są konieczne do codziennego funkcjonowania.
20% dochodu na oszczędności i cele finansowe
Pozostałą część można przeznaczyć na budowanie poduszki finansowej, oszczędzanie na większe zakupy lub realizację innych celów. W przypadku zadłużenia warto również uwzględnić odpowiednio zaplanowaną spłatę zobowiązań.
Przykładowo, jeśli Twój miesięczny dochód netto wynosi 5000 zł, orientacyjny podział wygląda następująco:
- 2500 zł na podstawowe potrzeby;
- 1500 zł na przyjemności;
- 1000 zł na oszczędności i cele finansowe.
Zasada 50/30/20 jest jedynie punktem wyjścia. Jeśli koszty mieszkania są wysokie lub Twoje dochody są niewielkie, proporcje mogą wymagać dostosowania. Najważniejsze, aby budżet odpowiadał Twojej rzeczywistej sytuacji.
Jak oszczędzać pieniądze bez rezygnowania z przyjemności?
Skuteczne oszczędzanie nie musi oznaczać ciągłych wyrzeczeń. Znacznie lepsze efekty może przynieść wprowadzenie prostych nawyków, które pozwalają regularnie odkładać pieniądze i jednocześnie korzystać z życia.
Odkładaj pieniądze zaraz po wypłacie
Jednym z najprostszych sposobów na regularne oszczędzanie jest odkładanie ustalonej kwoty zaraz po otrzymaniu wynagrodzenia. Dzięki temu oszczędności stają się zaplanowanym elementem budżetu, a nie tylko kwotą, która przypadkiem pozostaje na koniec miesiąca.
Na początku możesz odkładać nawet 50 lub 100 zł miesięcznie. Gdy Twoja sytuacja finansowa się poprawi, stopniowo zwiększaj tę kwotę.
Ogranicz niepotrzebne wydatki
Drobne zakupy często wydają się nieistotne, jednak zsumowane w skali miesiąca mogą stanowić znaczną część budżetu. Warto regularnie sprawdzać wydatki na kawę na mieście, zamawianie jedzenia, spontaniczne zakupy i subskrypcje, z których rzadko korzystasz.
Nie chodzi o to, aby rezygnować ze wszystkiego, co sprawia przyjemność. Celem jest świadome wybieranie tych wydatków, które rzeczywiście są dla Ciebie ważne.
Planuj zakupy z wyprzedzeniem
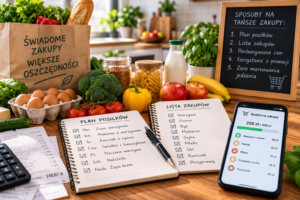
Przed wizytą w sklepie przygotuj listę potrzebnych produktów i ustal orientacyjny limit wydatków. Porównuj ceny i korzystaj z promocji wtedy, gdy dotyczą rzeczy, których faktycznie potrzebujesz.
Planowanie zakupów pomaga ograniczyć marnowanie żywności, impulsywne decyzje i niepotrzebne obciążenie domowego budżetu.
Poduszka finansowa – jak zabezpieczyć się na przyszłość?
Nawet dobrze zaplanowany budżet nie chroni przed wszystkimi niespodziewanymi sytuacjami. Awaria samochodu, utrata pracy lub nagły wydatek zdrowotny mogą znacząco wpłynąć na domowe finanse. Dlatego ważnym elementem zarządzania pieniędzmi jest budowanie poduszki finansowej.
Poduszka finansowa to oszczędności przeznaczone na nieprzewidziane sytuacje. Dzięki nim łatwiej poradzić sobie z nagłymi kosztami bez konieczności zaciągania kolejnych zobowiązań.
Ile powinna wynosić poduszka finansowa?
Często rekomendowanym celem jest zgromadzenie oszczędności odpowiadających równowartości od trzech do sześciu miesięcy podstawowych wydatków. Odpowiednia wysokość zależy jednak od stabilności zatrudnienia, liczby osób w gospodarstwie domowym i indywidualnych zobowiązań.
Jeżeli dopiero zaczynasz oszczędzać, nie musisz od razu gromadzić dużej kwoty. Możesz rozpocząć od pierwszego celu, na przykład 1000 zł, a następnie stopniowo zwiększać oszczędności.
Najważniejsze jest regularne odkładanie pieniędzy i przeznaczanie poduszki finansowej na sytuacje, w których rzeczywiście jest potrzebna.
Najczęstsze błędy w zarządzaniu finansami osobistymi
Problemy z budżetem domowym nie zawsze wynikają z niskich zarobków. Często są efektem codziennych nawyków i braku planowania. Warto poznać najczęstsze błędy, aby skuteczniej im zapobiegać.
Brak kontroli nad wydatkami
Jeśli nie zapisujesz wydatków, trudno ocenić, gdzie trafiają Twoje pieniądze. Regularne sprawdzanie historii transakcji pomaga szybciej zauważyć niepotrzebne koszty i odpowiednio zareagować.
Odkładanie oszczędzania na później
Czekanie na moment, w którym pojawi się więcej pieniędzy, może sprawić, że oszczędzanie będzie stale odkładane. Lepszym rozwiązaniem jest rozpoczęcie od niewielkiej kwoty i stopniowe budowanie dobrego nawyku.
Życie ponad stan
Regularne wydawanie większych kwot, niż pozwalają na to dochody, może prowadzić do zadłużenia i problemów z opłacaniem podstawowych rachunków. Dlatego warto dopasować styl życia do własnych możliwości finansowych.
Brak planowania większych wydatków
Wakacje, prezenty świąteczne i naprawy sprzętu często można przewidzieć z wyprzedzeniem. Odkładanie niewielkich kwot na takie cele pomaga uniknąć nagłego obciążenia budżetu w jednym miesiącu.
Jak utrzymać dobre nawyki finansowe?
Stworzenie budżetu domowego to dopiero początek. Aby przynosił efekty, warto regularnie sprawdzać swoje postępy i dostosowywać plan do zmieniającej się sytuacji.
Poświęć kilkanaście minut tygodniowo na analizę wydatków. Pod koniec miesiąca porównaj plan z rzeczywistymi kosztami i zastanów się, co warto poprawić. Jeżeli pojawiły się nieprzewidziane wydatki, zaktualizuj budżet zamiast traktować to jako porażkę.
Pomocne jest również wyznaczanie konkretnych celów. Zamiast ogólnego postanowienia, że chcesz oszczędzać więcej, ustal kwotę i termin jej osiągnięcia. Przykładowo możesz zaplanować zgromadzenie 3000 zł w ciągu sześciu miesięcy.
Pamiętaj, że najważniejsza jest regularność. Nawet niewielkie zmiany, konsekwentnie stosowane przez dłuższy czas, mogą poprawić Twoją sytuację finansową.
Podsumowanie – zacznij świadomie zarządzać swoimi pieniędzmi
Budżet domowy to jedno z najprostszych narzędzi, które pomagają przejąć kontrolę nad finansami osobistymi. Pozwala lepiej planować wydatki, regularnie oszczędzać i przygotować się na nieprzewidziane sytuacje.
Aby rozpocząć, wystarczy wykonać kilka podstawowych kroków: obliczyć dochody, zapisać wydatki, ustalić priorytety i wyznaczyć realistyczny cel oszczędnościowy. Z czasem możesz rozwinąć te nawyki i dostosować budżet do swoich potrzeb.
Nie musisz zmieniać wszystkich przyzwyczajeń od razu. Zacznij od małego kroku i pamiętaj, że świadome zarządzanie pieniędzmi to proces, który przynosi efekty dzięki regularności i konsekwencji.
Zadbaj o swoje finanse już dziś – przeanalizuj miesięczne wydatki, zaplanuj budżet i zrób pierwszy krok w stronę większego bezpieczeństwa finansowego.